
ライフプランの作り方を分かりやすく解説|ライフプランのシミュレーションをしよう!
2026.10.23 (金)

将来のお金の不安は、見通しが立たないことが原因になりがちです。ライフプランを作って収入・支出・貯蓄残高の推移を「見える化」すると、いつ・いくら必要かが整理でき、今やるべき行動に落とし込みやすくなります。
本記事では、ライフプラン(人生設計)の基本から、作成前に準備する情報、自作の手順(ライフイベント表・キャッシュフロー表の作り方)、うまくいかない原因と見直しポイント、必要に応じたFP(ファイナンシャル・プランナー)相談の判断基準までを分かりやすく解説します。まずはシミュレーションで全体像を掴み、自分の前提に合わせて更新しながら精度を高めましょう。
ライフプラン(人生設計)とは
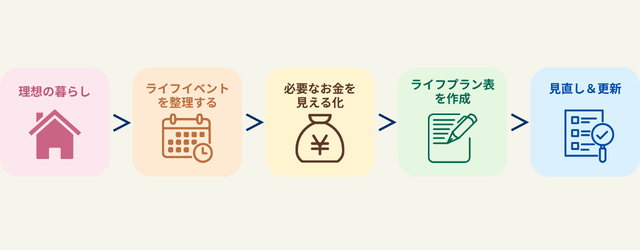
ライフプランとは、将来の暮らしや目標(結婚、住宅、教育、老後など)を時系列で整理し、必要資金と準備方法を具体化する「人生設計」のことです。
ライフプランは、理想の暮らしを「気持ち」だけで終わらせず、年齢ごとのイベントとお金を整理する作業です。たとえば「いつ家を持つか」「子どもは何人か」「何歳まで働くか」を並べると、準備すべき金額と期限が見えてきます。
ここで大切なのは、完璧な未来を描くことではありません。今の収入・支出・貯蓄といった「現在地」と、将来なりたい姿という「理想」を数字でつなぐことです。その数字があることで、転職や住宅購入など大きな選択のときに、感覚ではなく根拠を持って現実的な判断できます。
またライフプランは家計簿の延長ではありません。家計簿が過去と現在の記録なのに対し、ライフプランは未来の見取り図です。見取り図があると、今の支出の意味づけや、貯めるべき優先順位がはっきりします。
ライフプランについては「ライフプランとは?意味・必要性・作り方をわかりやすく解説」で詳しく解説しています。
ライフプランを作るメリット
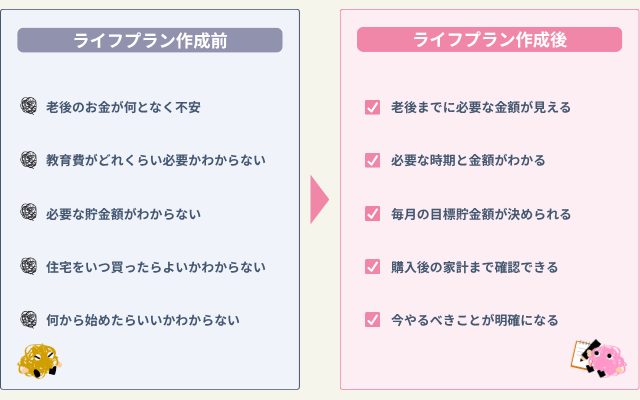
ライフプランを作ると、お金の流れが数字で把握でき、漠然とした不安を「いつまでにいくら準備するか」という行動計画に変えられます。
最大のメリットは、不安の正体を分解できることです。「老後が心配」「教育費が怖い」という状態は、時期と金額が曖昧なために不安が増幅します。いつ不足しそうかが分かれば、やるべき対策も自然に絞れます。
次に、選択肢の比較ができる点です。住宅購入を5年遅らせる、教育方針を見直す、働き方を変えるなど、条件を変えたときに家計がどう動くかを確認できます。感情で迷う時間が減り、納得感のある判断になりやすいです。
さらに、家計改善の優先順位が明確になります。節約だけで解決する問題もあれば、収入を増やす・時期をずらす・制度を活用するなど、別の打ち手が必要な問題もあります。ライフプランがあると、効果の大きい改善から取り組めます。
関連記事
将来のお金が不安な人へ 原因と対策を徹底解説【今日からできる解消ステップ】
ライフプラン作成前に用意する情報
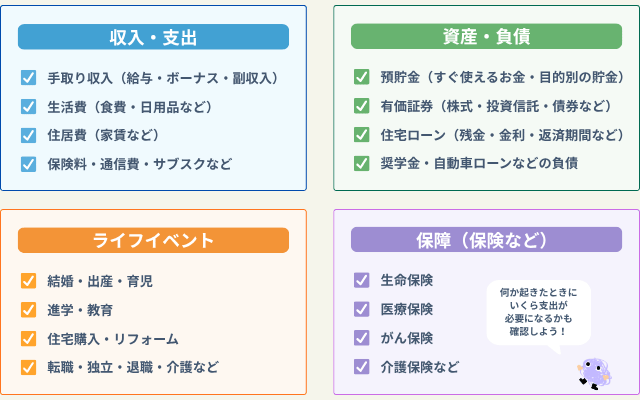
精度の高いライフプランを作るには、現状(家計・資産)と将来(イベント・希望)をセットで整理することが重要です。
収入・支出・貯蓄の現状を整理する
まずは「手取り収入」を基準に整理します。給与の手取り、ボーナスの手取り、副収入がある場合は継続性(毎月なのか一時的なのか)も分けて書きます。額面年収で考えると税金・社会保険が抜け落ちやすいので注意が必要です。
支出は固定費と変動費に分けると改善点が見えます。家賃や住宅ローン、通信費、保険、サブスクなどの固定費は一度下げると効果が続きます。食費や娯楽費などの変動費は、無理に削るより上限を決めて管理するほうが継続しやすいです。
年間貯蓄額は、月の余剰資金だけでなくボーナスも含めて算出します。家計簿アプリ、銀行・クレジットカードの明細を使い、最低でも直近3か月、できれば1年分をならして「普段の家計」を再現できる数字で算出することが、ブレないライフプランの土台になります。
関連記事
ボーナス手取りを早見表で完全理解!社会保険料・源泉徴収税から控除活用まで徹底解説
将来のイベントと時期を洗い出す
結婚・出産・進学・住宅購入・転職・独立・介護・退職など、人生の大きな出来事を年齢と西暦で並べます。ポイントは、思いついた順ではなく、時間軸で置くことです。ライフイベントの重なる時期が見えると、必要資金の山場が分かります。
費用は最初から細かく見積もる必要はありません。まずは大枠で構いませんが、支出の種類は分けます。たとえば住宅なら、頭金だけでなく、ローン返済、固定資産税、修繕費、保険料など「買った後に続く支出」も入れて考えるのが現実的です。
理想と現実を分けて書くこともおすすめです。理想のイベント(例:海外留学、早期リタイア)と、必ず発生しそうなイベント(例:車の買い替え、家電更新)を分けると、優先順位が付けやすく、見直し時にも「削る・守る」の判断がしやすくなります。
「将来かかるお金を整理しよう|ライフイベント別の費用と備え方」でライフイベント別のお金の全体像を紹介しています。
資産・負債・保障を確認する
資産は「すぐ使えるお金」と「目的が決まっているお金」を分けて整理します。生活防衛資金(当面の生活費)、教育資金、老後資金など、同じ貯金でも役割が違うと、使ってよい範囲が変わるためです。
負債は残高だけでなく条件も確認します。住宅ローンなら金利タイプ(固定/変動)、返済期間、繰上返済の方針によって将来のキャッシュフローが大きく変わります。奨学金や自動車ローンがある場合も、完済時期を明確にしておきます。
保障(保険)は、入っているかどうかではなく「何が起きたとき、いくら出るか」で棚卸しします。死亡保障、医療、就業不能などの保障が、家族の生活費やローン、教育費のリスクに対して過不足ないかを確認すると、保険料の最適化にもつながり、家計の耐久力が上がります。
関連記事
年収は増えたのに生活は苦しい?10年前と現在で年収・生活はどう変わった?
将来のための貯金の基本と続け方
計画・準備のポイントを紹介!老後資金の目安はいくら?
ライフプラン表の作り方
基本は「ライフイベント表で未来の出来事を整理」→「キャッシュフロー表でお金の増減を試算」という流れです。
ライフイベント表は、未来の予定表です。ここで重要なのは、イベントを漏れなく書くことよりも、お金が大きく動くポイントを押さえることです。教育、住居、退職前後など、家計を左右する場面を中心に整理します。
次にキャッシュフロー表で、年ごとの収入・支出・貯蓄残高を計算します。数字が並ぶと難しそうに見えますが、実務上は「今の家計が続いたらどうなるか」を起点に、イベントの年だけ増減させていくイメージで十分です。
自作のコツは、最初から完璧に作らないことです。前提条件を明記し、毎年または大きな変化があったときに更新する運用にすると、作る手間が無駄にならず、意思決定ツールとして育っていきます。
キャッシュフロー表を作る
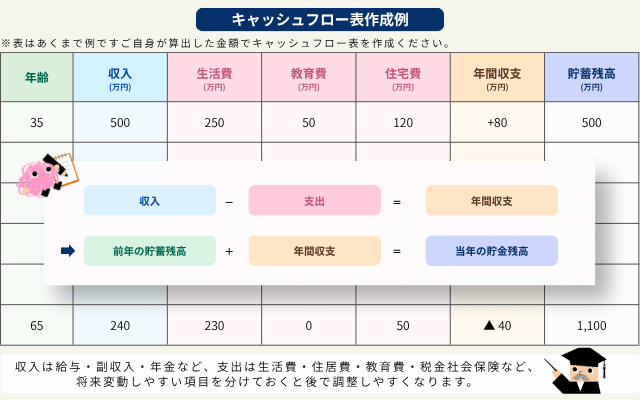
キャッシュフロー表は、縦に年齢(または西暦)、横に「収入」「支出」「収支」「貯蓄残高」を置くのが基本形です。収入は給与・副収入・年金など、支出は生活費・住居費・教育費・税金社会保険など、将来変動しやすい項目を分けておくと後で調整しやすくなります。
作成の際は、Excelやスプレッドシートを使うと計算ミスを減らせます。重要なのは、昇給率、退職時期、運用利回り、物価上昇率などの前提条件を別欄に書き、いつでも見直せる状態にしておくことです。前提が不明な表は、数字が合っていても意思決定に使いにくくなります。
初期段階では、細かな税計算まで頑張らず「大枠でずれない」ことを優先します。むしろ、数万円単位の誤差より、教育費や住居費の見込み違い、働き方の変更、金利変動などの前提ずれのほうが大きな影響が出るので、変化が起きたら更新する運用設計が大切です。
教育費・住宅費・老後資金の三大支出を見積もる
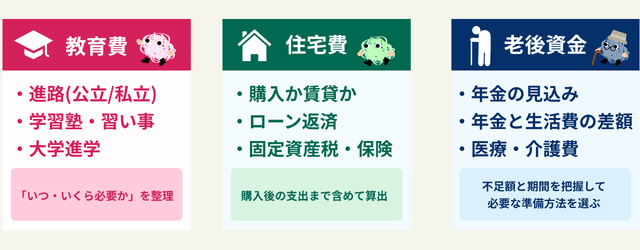
三大支出は、金額が大きいだけでなく、家計の自由度を決める項目です。ここを押さえると、ライフプランの精度が一気に上がります。逆に、ここが曖昧だと、毎月の節約を頑張っても根本解決にならないことがあります。
教育費は、進路(公立/私立、塾や習い事、大学進学、下宿の有無)で大きく変わります。大切なのは平均額を当てることより、自分の方針を決めて、必要な時期にピークが来る形でキャッシュフロー表に反映することです。複数の子どもがいる場合はピークが重なりやすいので、時期の見える化が特に効きます。
住宅費は、購入か賃貸かだけでなく、購入後の支出まで含めて比較します。ローン返済のほか、固定資産税、保険、修繕積立(戸建ても必要)が実質的な住居費になります。
老後資金は、年金見込みと老後の生活費の差額を把握し、医療・介護などの上振れリスクを見込んだうえで、何歳から何歳まで不足が続く可能性があるかを確認すると、必要な準備方法を選びやすくなります。
関連記事
教育資金はいくら必要?幼稚園から大学までの総額と準備方法
ねんきん定期便の見方を徹底解説!年金受給額を正しく把握して老後を安心に
厚生年金の受給額を完全解説:平均・計算方法・年収別の目安と対策
複数シナリオで比較する
1つの予測だけで判断すると、外れたときに計画が一気に崩れます。そこで、楽観・標準・悲観の3シナリオを作り、結果の幅を確認します。幅を把握しておくと、想定外が起きても「どこまでなら耐えられるか」が分かり、慌てにくくなります。
シナリオの差が出やすいのは、収入(昇給、転職、働き方変更、退職時期)、金利・運用利回り、物価上昇、教育費や住宅購入の時期です。特に変動金利の住宅ローンや、運用利回りの置き方は、数十年では差が大きくなるため、控えめな前提も用意しておくと安全です。
比較の目的は、資金ショートしそうな年と不足額を特定し、対策を選ぶことです。支出を下げる、収入を上げる、運用を組み合わせる、イベント時期をずらすなど、打ち手を現実的な順番で検討すると、机上の空論にならず実行に移しやすくなります。
ライフプランがうまくいかない原因と見直しポイント
ライフプランは「作って終わり」ではなく、前提がずれると精度が落ちます。崩れる原因を押さえ、定期的に更新しましょう。
うまくいかない最大の理由は、前提条件が古くなることです。収入、働き方、家族構成、物価、金利などが変わるのは普通なので、作った瞬間からずれは始まります。ずれを前提に、更新を習慣化することが成功の近道です。
次に多いのが、課題が見えたのに行動に落とし込めないことです。表を作って満足してしまい、固定費の見直しや積立設定など、実際の家計に反映されないと意味がありません。
見直しのコツは、全部を変えようとしないことです。家計に効くレバーは限られています。大きな支出、固定費、働き方、住宅ローン、運用の方針など、影響が大きい部分から優先的に調整します。
前提条件を定期的に更新
新タイミングは、年1回の棚卸しと、ライフイベント発生時(転職、結婚、出産、住宅購入など)が基本です。給与が増減した、ボーナスが変わった、家賃やローン条件が変わったなど、前提が動いたらキャッシュフロー表も更新します。
金利や物価は、短期で当てに行くより、幅で管理するのが実務的です。住宅ローンなら金利上昇時の返済額、生活費なら物価上昇での増加分を悲観シナリオに入れ、耐えられるかを確認します。
前提条件が現実的かを判断するために、表には必ず「何%で置いたか」を残します。数年後に見返したとき、なぜその結果になったのかが分かり、修正も速くなります。
支出の優先順位を決め固定費を調整
不足が出たときに、やみくもに節約すると続きません。先に「何を守りたいか」を決め、支出の優先順位を作ります。たとえば家族時間を大切にしたいなら、外食は残して通信費を下げるなど、価値観に沿った調整が現実的です。
固定費は一度見直すと効果が積み上がります。保険料、通信費、サブスク、住居費、車の維持費などは、毎月のベースを下げられる代表例です。特に保険は、保障内容と家計リスクの関係を整理すると、過不足の調整で保険料が適正化しやすくなります。
調整後は「目標貯蓄額」と「積立設定」まで落とし込みます。口座引落しや積立投資など、先取りで自動化すると、意思の強さに頼らず計画が実行され、ライフプランが机上の表から現実の家計に接続されます。
FP相談を活用する判断基準
自作や無料シミュレーションは便利ですが、個別事情の反映や妥当性判断が難しい場面もあります。迷ったらFP(ファイナンシャル・プランナー)の力を借りるのも有効です。
相談を検討したいのは、住宅購入や教育費設計、老後資金など、金額が大きく修正しにくい意思決定が控えているときです。ローン選び、繰上返済、教育資金の準備方法などは、選択を間違えると長期で効いてしまうため、第三者のチェックが価値を持ちます。
また、家計が複雑な人ほどFP(ファイナンシャル・プランナー)の効果が出ます。共働きで収入形態が複数ある、個人事業や副業がある、相続や親の介護が絡む、持病など医療費リスクが大きい場合は、一般的なテンプレートでは漏れが出やすいです。
FP(ファイナンシャル・プランナー)に頼る目的は、結論をもらうことではなく、前提の置き方と選択肢の整理を一緒にすることです。自作した表やシミュレーション結果を持ち込み、どこが甘いか、どこを優先して手当てすべきかを確認できると、行動に移しやすい現実的な計画になります
相談すべき?と悩んだら「将来のお金の悩み、ファイナンシャル・プランナーに相談すべき?相談先の選び方にも注目」を参考にしてみてください。
アイザワ証券ではファイナンシャル・プランナーの資格を有した社員がお金のお悩みをお伺いいたします。お近くのアイザワ証券店舗へご連絡ください
まとめ
ライフプランは、現状の見える化→イベント整理→キャッシュフロー試算→シナリオ比較→定期更新のサイクルが重要です。自分の前提に合わせて作り、変化のたびに更新して、将来の選択に自信を持って行える状態を目指しましょう。
ライフプランを自分で作るコツは、まず現状の収支と資産負債を正確にし、次にライフイベントを年齢で並べ、キャッシュフロー表で貯蓄残高の推移を確認することです。完璧さよりも、更新できる形で作ることが実用性を高めます。
教育費・住宅費・老後資金の三大支出を先に押さえ、楽観・標準・悲観の複数シナリオで不足の年と金額を特定すると、対策が具体化します。対策は節約だけでなく、収入、時期調整、制度活用、運用など複数の手段から現実的に選びます。
最後に、ライフプランは年1回とライフイベントのたびに更新するのが基本です。数字が変わっても、見取り図があると軌道修正ができます。自分の前提で作り、育てながら精度を上げることで、お金の不安を行動に変えていきましょう。
ご留意事項
免責事項
本資料は証券投資の参考となる情報の提供を目的としたものです。投資に関する最終決定は、お客様ご自身による判断でお決めください。本資料は企業取材等に基づき作成していますが、その正確性・完全性を全面的に保証するものではありません。結論は作成時点での執筆者による予測・判断の集約であり、その後の状況変化に応じて予告なく変更することがあります。このレポートの権利は弊社に帰属しており、いかなる目的であれ、無断で複製または転送等を行わないようにお願いいたします。
ライター

アイザワ証券
アイザワ投資大学 編集チーム
投資情報サイト「アイザワ投資大学」を運営しています。 投資大学の理念は「投資のモヤモヤをナルホドに!」です。 投資大学では投資のヒントになるコンテンツを発信しています。 一人でも多くの方のモヤモヤがナルホド!になる。それが私たち編集チームの願いです。