
ライフプラン実践の完全ガイド|資金計画・貯金・資産形成まで
2026.11.20 (金)

ライフプランを作成したら、次に取り組みたいのが、計画を実際の行動に移すことです。住宅購入や子どもの教育、老後など、将来必要になるお金を把握していても、具体的な準備方法が分からなければ、計画を実現することは難しくなります。
目標に向けて毎月いくら貯蓄するのか、どのように家計を管理するのか、預貯金や資産運用をどう活用するのか。計画を実現するためには、具体的な行動を決め、継続できる仕組みを作ることが大切です。
この記事では、ライフプラン作成後に取り組みたい貯蓄・家計管理・資産形成の具体的な方法を解説します。
ライフプランの作り方は「ライフプランの作り方を分かりやすく解説|ライフプランのシミュレーションをしよう!」で紹介しています。
ライフプランを実現するために必要なこと
ライフプランは、作成して終わりではありません。計画に沿ってお金を準備し、日々の生活の中で行動を積み重ねていくことが重要です。
ライフプランの基本的な考え方や作成方法については、以下の記事で詳しく解説しています。
・ライフプランとは?意味・必要性・作り方をわかりやすく解説
・ライフプランの作り方を分かりやすく解説|ライフプランのシミュレーションをしよう!
ライフプランを実践する3つの基本
ライフプランを実践する際は、次の3つを基本として取り組みましょう。
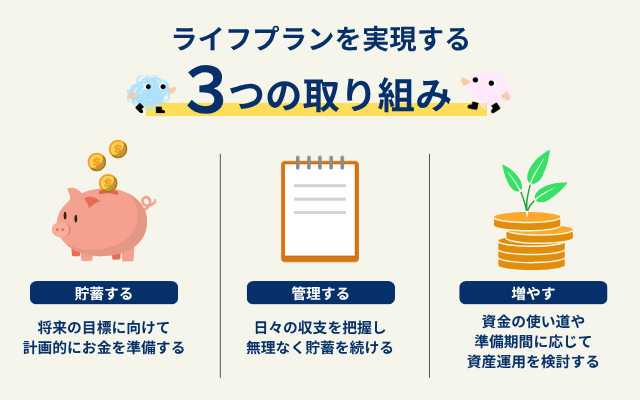
すべてを一度に始める必要はありません。現在の家計状況に合わせて、できることから取り組みましょう。
ライフプランを実践するための5つのステップ
1.先取り貯蓄で計画的にお金を貯める
ライフプランで設定した目標を実現するためには、毎月の貯蓄を習慣化することが大切です。
おすすめなのが、給与が入ったタイミングで、あらかじめ決めた金額を貯蓄用口座に移す「先取り貯蓄」です。生活費を使った後に残った金額を貯める方法では、月によって貯蓄額が変わりやすくなります。先に貯蓄分を確保することで、計画的に資金を準備しやすくなります。
例えば、毎月3万円を貯蓄する場合、年間では36万円、10年間では360万円になります。
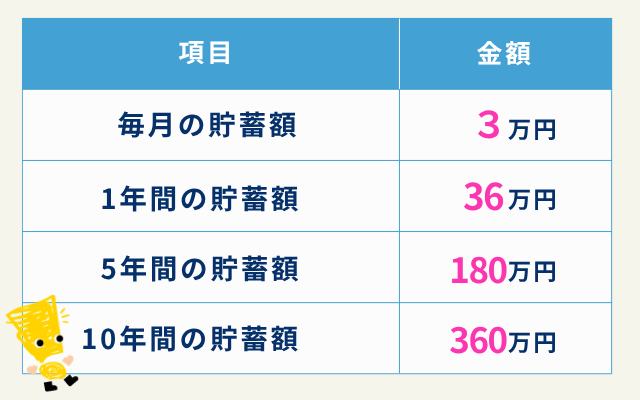
※利息や運用による損益、途中の引き出しは考慮しておりません。
最初から大きな金額を設定する必要はありません。毎月の収支に合わせて無理のない金額から始め、少しずつ貯蓄額を増やしていきましょう。
貯蓄の基本や無理なく続けるためのポイントについては、「将来のための貯金の基本と続け方」も参考にしてください。
2.家計を見直して貯蓄に回せるお金を増やす
貯蓄額を増やすためには、収入を増やすだけでなく、日々の支出を見直すことも重要です。特に、一度見直すと節約効果が継続しやすい固定費から確認してみましょう。
例えば、住居費、通信費、保険料、サブスクリプションサービスなどは、契約内容や利用状況を確認することで、支出を抑えられる可能性があります。
また、旅行や車検、家電の買い替えなど、毎月発生しない支出は「特別費」として管理するのがおすすめです。例えば、年間24万円の特別費が必要な場合、毎月2万円ずつ積み立てておけば、まとまった出費にも備えやすくなります。
毎月の生活費だけでなく、年間を通じた支出も考慮することで、貯蓄計画を継続しやすくなります。
3.生活防衛資金を確保する
貯蓄を進めるうえで、優先して準備したいのが生活防衛資金です。
生活防衛資金とは、病気やけが、失業、収入の減少など、予期せぬ出来事が起きたときに生活を維持するためのお金です。
必要な金額に一律の正解はありませんが、一般的には生活費の数か月分を目安に、働き方や家族構成、収入の安定性などを考慮して設定します。
例えば、毎月の生活費が25万円の場合、6か月分を準備するなら150万円が目標になります。
生活防衛資金は、急な出費に対応できるよう、預貯金など必要なときにすぐ使える方法で確保しておくことが大切です。
4.NISAなどを活用して資産形成に取り組む
生活防衛資金を確保し、毎月の収支に余裕が生まれたら、将来に向けた資産形成も検討しましょう。預貯金だけでなく、株式や投資信託などの金融商品を活用することで、長期的に資産を育てることを目指せます。
資産運用を検討する際には、次の3つの考え方が基本になります。
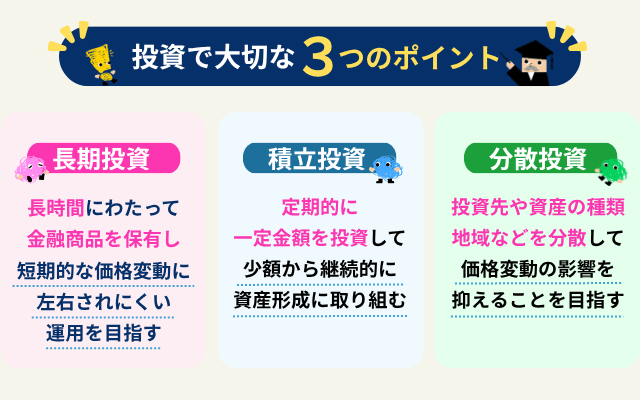
これらを組み合わせることで、リスクと向き合いながら資産形成に取り組みやすくなります。
NISA(少額投資非課税制度)を活用した資産形成も選択肢の一つです。資産形成を始める際には、NISAの活用も選択肢になります。
NISAは、一定の投資枠内で購入した金融商品から得られる売却益や配当金・分配金が非課税になる制度です。
ただし、投資による利益を保証する制度ではありません。金融商品には価格変動があり、元本割れする可能性もあります。資金が必要になる時期やリスク許容度を確認し、無理のない範囲で取り組みましょう。
NISA・資産運用については以下記事で詳しく説明しております。
・投資初心者必見!自分に合った株を見つける方法
・NISAとiDeCoの違いを徹底解説!特徴・メリット・選び方を網羅
・こどもNISAとは?2027年開始予定の非課税制度を徹底解説
ライフプラン実践のチェックリスト
ライフプランを実際の行動につなげるために、次の項目を確認してみましょう。
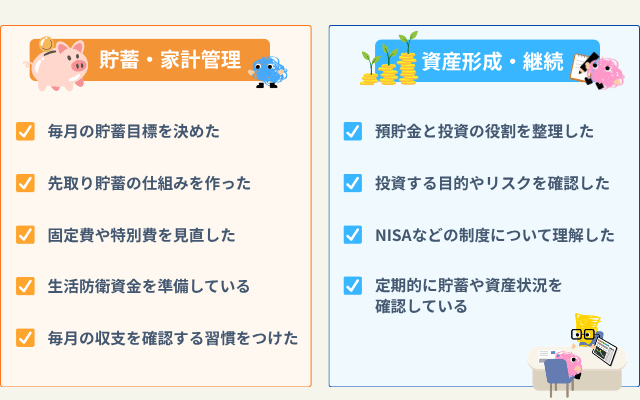
すべてを一度に実行する必要はありません。できることから一つずつ取り組んでいきましょう。
まとめ
ライフプランを実現するためには、作成した計画を具体的な行動に移し、継続していくことが大切です。
まずは毎月の貯蓄目標を設定し、先取り貯蓄や家計の見直しによって、お金を貯める仕組みを整えましょう。生活防衛資金を確保したうえで、将来の目標や資金が必要になる時期に合わせて、預貯金と資産運用を使い分けることも検討しましょう。
大切なのは、最初から完璧を目指すのではなく、自分や家族の生活に合った方法で行動を続けることです。理想の暮らしの実現に向けて、今日からできることから始めてみましょう。
ご留意事項
免責事項
本資料は証券投資の参考となる情報の提供を目的としたものです。投資に関する最終決定は、お客様ご自身による判断でお決めください。本資料は企業取材等に基づき作成していますが、その正確性・完全性を全面的に保証するものではありません。結論は作成時点での執筆者による予測・判断の集約であり、その後の状況変化に応じて予告なく変更することがあります。このレポートの権利は弊社に帰属しており、いかなる目的であれ、無断で複製または転送等を行わないようにお願いいたします。
ライター

アイザワ証券
アイザワ投資大学 編集チーム
投資情報サイト「アイザワ投資大学」を運営しています。 投資大学の理念は「投資のモヤモヤをナルホドに!」です。 投資大学では投資のヒントになるコンテンツを発信しています。 一人でも多くの方のモヤモヤがナルホド!になる。それが私たち編集チームの願いです。