
確定拠出年金(DC)とは?仕組み・種類・メリットと注意点
2026.11.02 (月)

確定拠出年金(DC)は、掛金を拠出して自分で運用し、その運用結果によって将来の受取額が変わる私的年金制度です。企業が用意する「企業型DC」と、個人が加入する「iDeCo(個人型)」があります。
本記事では、公的年金を含む年金制度の全体像から、DCの仕組み・種類、退職金や確定給付型企業年金との違い、メリット・デメリット、始め方、制度改正で確認すべきポイントまでを整理して解説します。
確定拠出年金とは(制度の概要)
確定拠出年金は「拠出額は決まっているが、将来の受取額は運用次第で変わる」年金制度です。まずは制度の基本構造を押さえます。
確定拠出年金(Defined Contribution:DC)は、毎月など一定の掛金を積み立て、そのお金を自分で選んだ商品で運用し、原則60歳以降に年金または一時金として受け取る仕組みです。将来の受取額は、拠出した金額の合計と運用成績で決まります。
ポイントは「運用の主役が加入者本人」であることです。預金だけで運用すれば値動きは小さい一方で増え方も限定的になり、投資信託などを組み合わせれば増える可能性がある反面、元本割れも起こり得ます。制度としては運用の選択肢を用意しつつ、最終的な意思決定は本人が行います。
また、DCは老後資金づくりを後押しするために税制優遇が設計されています。その代わり、生活費や教育費など「途中で使う可能性があるお金」を入れる制度ではなく、長期で積み立てる前提の資金計画が重要になります。
年金制度の全体像(公的年金+私的年金)
DCは公的年金(国民年金・厚生年金)に上乗せする位置づけです。年金制度の全体像を理解すると、DCを使う目的が明確になります。
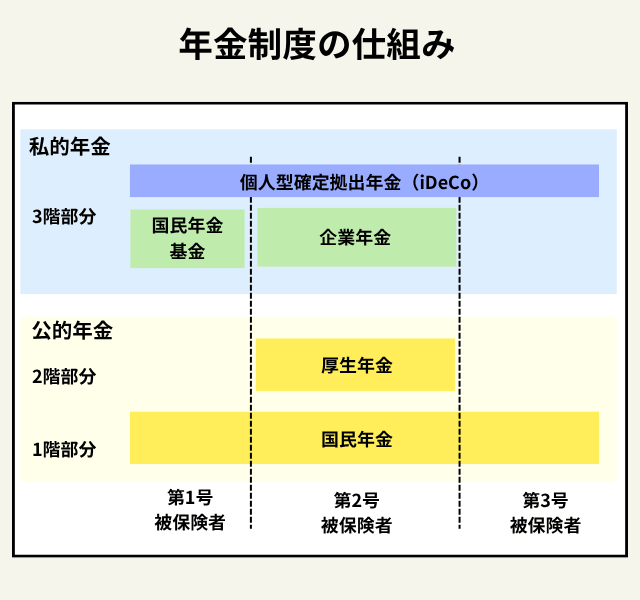
日本の年金は大きく「公的年金」と「私的年金」に分かれます。公的年金は国民年金と厚生年金が中心で、原則として多くの人が加入する“土台”です。一方、私的年金は、企業や個人が任意で上乗せして老後資金を厚くする役割を担います。
この全体像を押さえると、DCは「公的年金の不足分を、自分の設計で埋める仕組み」だと理解できます。公的年金だけで生活が成り立つかは、働き方、家族構成、住居費、退職後も働くかなどで大きく変わります。だからこそ、上乗せ部分は一律の正解ではなく、本人の目的に合わせて積み立て方を決めることが大切です。
私的年金には、確定拠出年金のほか、確定給付型の企業年金、個人年金保険など複数の選択肢があります。DCはその中でも、税制優遇と運用の自由度がある反面、資金拘束と運用責任がセットになる制度だと言えます。
確定拠出年金の種類2つ:企業型DCとiDeCo(個人型)
確定拠出年金には、勤務先が制度を用意する企業型DCと、個人が任意で加入するiDeCoの2種類があります。違いを比較しながら整理します。
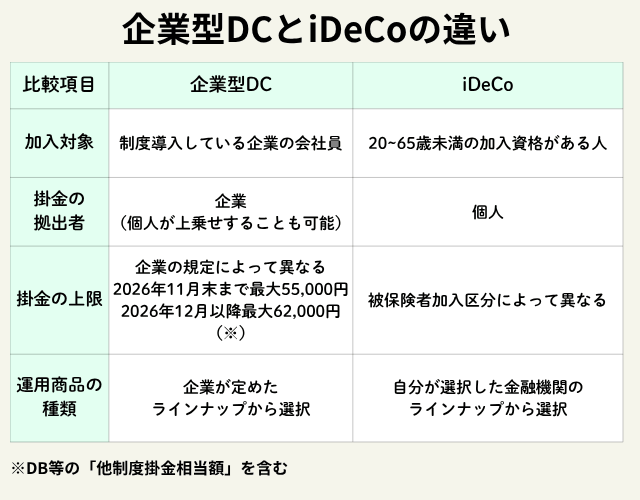
企業型DCは勤務先が制度として導入し、主に企業が掛金を拠出します。iDeCoは個人が自分で金融機関を選んで申込み、掛金を拠出します。どちらも「自分で運用し、運用結果で受取額が変わる」点は共通です。
実務上の違いは、掛金の出どころ、加入の入口、そしてルールの細部が「会社の規約」か「個人の属性区分」かで決まる点です。つまり、企業型DCはまず会社の制度設計を確認し、iDeCoはまず自分の加入区分と上限額を確認することがスタートになります。
どちらを使うべきかは二者択一とは限りません。制度上の条件を満たせば併用できるケースもあります。ただし、併用可否や上限は状況で変わるため、思い込みで進めず、勤務先の案内や最新の制度ルールを踏まえて判断することが重要です。
企業型DCの特徴(誰が掛金を出すか・加入条件)
企業型DCは、企業が掛金を拠出するのが基本です。従業員は、提示された運用商品の中から選び、自分の口座で資産配分を決めて運用します。制度設計によっては、従業員が掛金を上乗せできる仕組みが用意されていることもあります。
加入対象は原則として当該企業の従業員で、どの範囲の従業員が対象か、加入が自動なのか任意なのかといった条件は規約で定められます。まずは人事・総務の案内や規程で、自分が対象者かどうかを確認するのが確実です。
実務で特に差が出やすいのが、マッチング拠出の可否、iDeCo併用の可否など「会社が決めている運用ルール」です。同じ企業型DCでも自由度は会社ごとに異なるため、商品ラインナップだけでなく、拠出の選択肢や手続きの制約まで含めて理解すると判断ミスを防げます。
iDeCoの特徴(加入できる人・掛金上限)
iDeCoは、個人が自分で申込み、掛金を拠出し、運用まで行う私的年金です。勤務先の制度に左右されにくい一方で、口座管理や商品選択の責任が自分にあります。
加入できるかどうか、そして毎月いくらまで拠出できるかは、年齢や働き方(自営業、会社員、公務員、専業主婦(夫)など)と、企業年金の加入状況で変わります。つまり「iDeCoは誰でも同じ上限」というわけではなく、自分の区分で上限確認が必須です。
iDeCoは長期で積み立てる制度なので、上限いっぱいにすることが常に正解とは限りません。家計の緊急資金が薄い状態で拠出額を上げると、途中で引き出せないことが負担になりやすいため、まずは生活防衛資金の確保と、無理のない掛金設定から始めるのが現実的です。
確定拠出年金のメリット・デメリット
確定拠出年金(DC)の大きな魅力は、掛金・運用・受取の各段階で税制優遇があることです。特に運用益が非課税で積み上がる点は効果が分かりやすく、通常なら課税される利益がそのまま再投資に回るため、長期運用で複利が効きやすくなります。受取時にも一時金・年金それぞれに控除があり、出口まで含めた設計がしやすい制度です。
一方で注意点もあります。最大のデメリットは60歳まで原則引き出せない資金拘束で、数年以内に使う可能性のあるお金を入れると家計が苦しくなりやすくなります。また、投資信託などを選ぶ場合は価格変動リスクがあり、短期的な評価額の上下に振り回されると運用成果が悪化しやすくなります。制度が長期前提だからこそ、最初の設計と継続のしやすさが重要です。
さらに、手数料や商品ラインナップも見落とせません。iDeCoでは口座管理料がかかり、商品ごとに運用コストも差があります。税制優遇があってもコストが高いとメリットが薄れるため、費用と商品内容をセットで確認する姿勢が必要です。
まとめ
確定拠出年金の要点を振り返り、企業型DCとiDeCoのどちらが自分に関係するか、メリットと注意点を踏まえた次のアクションを整理します。
確定拠出年金(DC)は、掛金を積み立てて自分で運用し、運用結果によって将来の受取額が変わる私的年金です。企業型DCとiDeCoの2種類があり、公的年金の上乗せとして老後資金を準備する目的で使われます。
メリットは税制優遇と運用益非課税など、長期の資産形成を後押しする仕組みがあることです。一方で、原則60歳まで引き出せない資金拘束、元本割れを含む運用リスク、手数料や会社規約などの制約があるため、始める前に前提条件の確認が欠かせません。
次のアクションとしては、企業型DCの人は勤務先の規約(加入条件、拠出の仕組み、iDeCo併用可否)を確認し、iDeCoを検討する人は自分の加入区分と掛金上限を確認することから始めましょう。その上で、家計の余力を踏まえた掛金設定と、長期で続けられる運用方針を決めると、制度のメリットを活かしやすくなります。
ご留意事項
免責事項
本資料は証券投資の参考となる情報の提供を目的としたものです。投資に関する最終決定は、お客様ご自身による判断でお決めください。本資料は企業取材等に基づき作成していますが、その正確性・完全性を全面的に保証するものではありません。結論は作成時点での執筆者による予測・判断の集約であり、その後の状況変化に応じて予告なく変更することがあります。このレポートの権利は弊社に帰属しており、いかなる目的であれ、無断で複製または転送等を行わないようにお願いいたします。
ライター

アイザワ証券
アイザワ投資大学 編集チーム
投資情報サイト「アイザワ投資大学」を運営しています。 投資大学の理念は「投資のモヤモヤをナルホドに!」です。 投資大学では投資のヒントになるコンテンツを発信しています。 一人でも多くの方のモヤモヤがナルホド!になる。それが私たち編集チームの願いです。