
国民年金と厚生年金の違いをわかりやすく整理
2026.09.29 (火)

国民年金と厚生年金は名前が似ていますが、加入する人・保険料の決まり方・将来もらえる年金の内容が異なります。まずは公的年金の全体像(1階・2階)を押さえると、違いが一気に整理できます。
本記事では、国民年金(基礎年金)と厚生年金(上乗せ)の仕組みを基本から説明し、比較ポイントを早見表でまとめます。さらに「両方払う必要があるの?」といった誤解や、就職・退職・結婚などライフイベント時の切り替え手続きも確認し、将来の備えにつなげます。
公的年金の全体像(1階・2階)
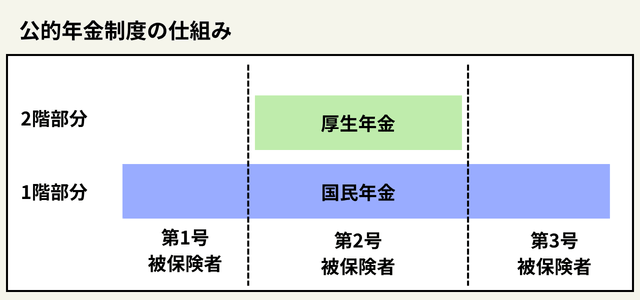
日本の公的年金は「2階建て」と表現され、1階が国民年金(基礎年金)、2階が厚生年金(会社員・公務員の上乗せ)という構造で理解すると分かりやすくなります。
公的年金の中心は、全国民に共通する国民年金(基礎年金)です。これは老後の最低限の土台をつくる役割で、職業が変わっても原則として制度の中心にあります。その上に、会社員や公務員など加入する厚生年金が積み上がります。厚生年金は給料に比例して保険料と将来の年金が増減するため、働き方や収入によって受給額に差が出やすいのが特徴です。
違いを理解するコツは、国民年金と厚生年金を別々の制度として見るのではなく、厚生年金は基礎年金を含んだ上乗せ部分だと捉えることです。これを押さえると「二重に払うのでは」という誤解も解けます。
国民年金とは(基礎年金)
国民年金は、原則として日本に住む20歳以上60歳未満のすべての人が加入する「土台(基礎年金)」で、保険料は基本的に定額、年金額は加入(納付)期間に応じて決まります。
国民年金は、働き方にかかわらず共通に用意されているベースの年金です。老後だけでなく、一定の条件を満たせば障害や死亡に備える給付にもつながります。
第1号被保険者(自営業、フリーランス、学生など)が納める保険料は原則として定額なので、収入が高い月でも低い月でも基本の負担は同じです。一方で、払えないときに未納のまま放置すると、将来の年金額だけでなく、万一のときの受給要件にも影響します。
大切なのは、払えないときは免除や納付猶予などの制度を使い、記録として残すことです。申請して認められた期間は受給資格期間に算入されるため、ゼロにしない選択が将来の安心につながります。
厚生年金とは(会社員・公務員の上乗せ)
厚生年金は、会社員や公務員などが加入する公的年金で、国民年金(基礎年金)に上乗せされる部分です。保険料は給与(報酬)に比例し、原則として給与から天引きで納めます。
厚生年金は、厚生年金の適用を受ける会社などで働く人が加入する仕組みで、老後の年金に上乗せがつきます。実務上は、会社が加入手続きを行い、保険料も給与天引きで納付されるため、本人が納付書で払う国民年金(第1号)とは管理方法が大きく違います。
保険料は報酬比例で、標準報酬月額や賞与をベースに計算されます。収入が上がれば負担も増えますが、その分、将来の老齢厚生年金が増えやすい設計です。
厚生年金の強みは、老後の上乗せだけではありません。障害や遺族の給付でも、厚生年金の加入中に条件を満たすと、基礎年金に加えて厚生年金分が上乗せされ、保障が厚くなります。
厚生年金の受給額についてはこちらの記事で解説しています。
厚生年金の受給額を完全解説:平均・計算方法・年収別の目安と対策 | ゼロから学べるアイザワ投資大学
国民年金と厚生年金の違い(比較ポイント)
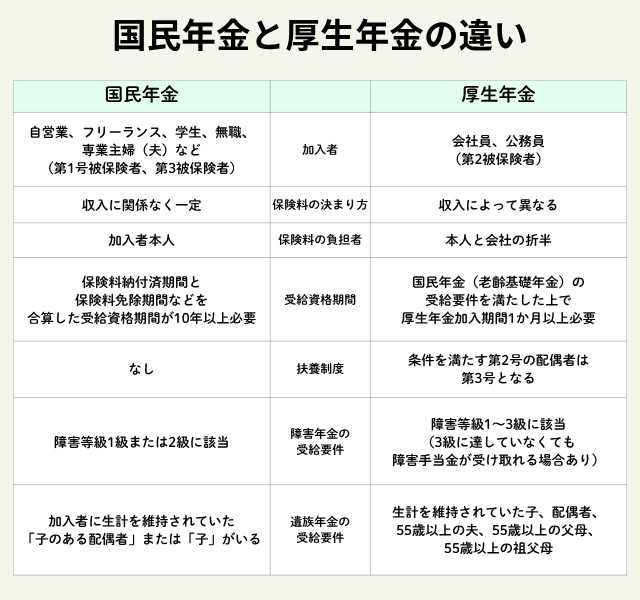
日本年金機構(※外部サイトへ移動します)をもとにアイザワ証券作成
両者の違いは「誰が加入するか」「保険料の計算・負担」「将来の受給内容」「万一の保障(障害・遺族)」など、複数の観点で整理できます。ここでは実務で混同しやすいポイントを中心に比較します。
国民年金と厚生年金の違いは、制度の名称よりも、加入区分とお金の流れを押さえると理解しやすくなります。特に、会社員は国民年金に入っていないのではなく、国民年金の上に厚生年金が乗っているという関係性が重要です。
また、老後の金額だけで判断すると見落としがちですが、障害年金や遺族年金は「初診日(死亡日)時点でどこに加入していたか」で給付の種類や範囲が変わります。働き方の変更は、保険料だけでなく保障の厚さにも直結します。
以下では、加入対象、保険料、負担者、受給額、受給資格、扶養、障害・遺族といった観点で、混同しやすいポイントを順に整理します。
加入対象者の違い(第1号・第2号・第3号)
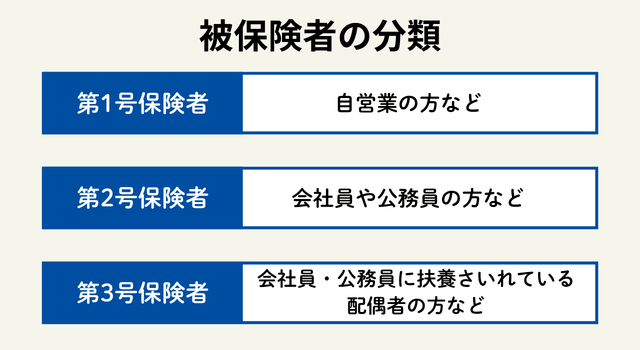
国民年金は、日本に住む20歳以上60歳未満の人が原則加入し、状況により第1号・第2号・第3号に分かれます。第1号は自営業やフリーランス、学生、無職などで、自分で国民年金保険料を納付します。
第2号は会社員・公務員などで、厚生年金に加入します。重要なのは、第2号は厚生年金だけでなく、国民年金(基礎年金)にも同時加入している扱いになる点です。
第3号は、第2号に扶養される配偶者で、国民年金の加入者ではありますが、原則として保険料の自己負担はありません。働き方や収入が変わると第3号から外れることがあるため、区分の確認が欠かせません。
保険料の決まり方の違い
国民年金(主に第1号)の保険料は原則として定額です。収入が不安定でも負担が急増しにくい一方、所得が低いときには相対的に重く感じやすいため、免除・猶予制度の活用が現実的な選択肢になります。
厚生年金の保険料は報酬比例で、標準報酬月額と賞与をもとに計算されます。給料が上がると保険料も上がりますが、その分、将来の老齢厚生年金の上乗せが増える構造です。
収入の増減があったときの影響は、国民年金は基本的に変わらず、厚生年金は変わりやすいという違いとして押さえると整理できます。
保険料の負担者の違い(本人・会社)
国民年金(第1号)は本人が全額を納付します。納付書、口座振替、クレジットカードなどで支払う形が中心で、支払い管理も自分で行う必要があります。
厚生年金は労使折半で、本人負担分と会社負担分を合計して納付します。給与明細で天引きされているのは原則として本人負担分で、会社が裏側で同額程度を負担している点が、国民年金との大きな差です。
第3号被保険者は原則として自己負担がなく、制度全体として第2号の保険料や公費などで支えられています。家計の感覚としては負担ゼロに見えますが、制度上は「加入記録を確保する仕組み」と理解すると誤解が減ります。
受給資格期間の考え方(10年要件)
老齢年金を受け取るためには、原則として受給資格期間が10年以上必要です。ここでいう期間には、国民年金や厚生年金の加入期間だけでなく、免除が認められた期間なども一定範囲で含まれます。
ポイントは、免除や猶予は「手続きして認められていること」が前提だということです。払えないからと放置して未納になると、資格期間にも算入されず、将来の受給に直接響きます。
厚生年金は短期加入でも、受給資格期間を満たしていれば上乗せの対象になり得ます。転職や独立で加入期間が分かれても、記録がつながる設計なので、空白を作らないことが最優先です。
扶養(第3号)と配偶者の扱いの違い
国民年金は基本的に「扶養」の考え方がなく、夫婦がともに第1号であれば、それぞれが保険料を納めます。家計が一つでも、年金は個人単位で記録されるため、配偶者の支払いで自分の記録が埋まるわけではありません。
一方、厚生年金の加入者(第2号)に扶養される配偶者は、条件を満たすと第3号になり、保険料の自己負担なしで基礎年金の加入記録を確保できます。
典型的には、結婚後に扶養に入る、パートの収入が増えて扶養から外れる、離婚するなどで区分が変わります。健康保険の扶養と年金の第3号は連動する場面が多い一方、手続きの窓口や要件を取り違えると未手続きになりやすいので注意が必要です。
障害年金の違い(要件・給付の範囲)
国民年金がベースとなる障害年金は障害基礎年金で、対象となる等級や給付の範囲は比較的シンプルです。基本的には1級・2級が中心で、要件として初診日や保険料納付要件などを満たす必要があります。
厚生年金加入中に初診日がある場合は、障害基礎年金に加えて障害厚生年金が上乗せされる可能性があります。加えて、障害等級の範囲が広がる(例として3級がある)など、保障の幅が広いのが特徴です。
実務的に重要なのは、障害年金は「いつ病院にかかったか(初診日)」で制度が分かれる点です。働き方の変更前後で初診日がどこになるかにより、受け取れる年金が変わり得るため、加入記録の空白や未納を避ける意義が大きくなります。
遺族年金の違い(対象者・給付の範囲)
国民年金の遺族年金は遺族基礎年金が中心で、主に子のある配偶者など、対象者に一定の要件があります。誰でも一律に受け取れるわけではなく、家族構成で可否が分かれやすい点が特徴です。
厚生年金に加入していた場合は、遺族厚生年金として上乗せがあり、対象者の範囲や給付の幅が広がります。遺族の生活保障という観点では、厚生年金のほうがカバーが厚くなりやすい構造です。
遺族年金でも、保険料の未納が続くと受給要件に影響することがあります。老後資金だけでなく、家族のリスク対策としても、納付状況と手続きの管理は重要です。
遺族厚生年金についてはこちらの記事で詳しく解説しています。
【早見表で知る】遺族厚生年金はいくらもらえる?おおよその受給額と計算方法を解説! | ゼロから学べるアイザワ投資大学
両方払う必要はある?よくある誤解
「厚生年金に入っているのに国民年金も払うの?」と不安になる人は少なくありません。会社員や公務員として厚生年金に加入している期間は、基礎年金分も含めて厚生年金保険料として処理されるため、国民年金を別に払う必要はありません。ただし、加入の切替時期や支払い方法の違いから、二重払いになったり未納が発生したりすることがあります。
二重払いは、国民年金の口座振替やクレジット払いを止め忘れた場合、前納期間と入社時期が重なった場合、納付書で誤って支払った場合などに起こります。重複分は返金されるか、未納期間があれば充当されます。加入日と支払い記録を「ねんきんネット」で確認するのが最も確実です。
一方、厚生年金加入中の期間が未納扱いになることは通常ありません。未納が起きやすいのは、退職後に第1号への切替を忘れたときや、退職と次の入社の間にわずかな空白ができたときです。数日でも制度上は1か月分の納付対象になることがあります。
未納は老齢年金額の減少だけでなく、障害年金や遺族年金の受給要件にも影響します。支払いが難しい場合は、未納にせず免除や猶予を申請して記録を残すことが重要です。まずは自分の加入区分を確認し、ねんきんネットで納付状況をチェックすることが安心につながります。
国民年金↔厚生年金の切り替えが必要なタイミング
年金の加入区分は、働き方や家族状況が変わるタイミングで切り替えが発生します。手続き漏れは未納や誤納付につながるため、代表的な場面を押さえておきましょう。
年金の切替は、制度のルールというより生活のイベントとセットで起こります。就職・退職・転職・独立・結婚などの節目に、誰が手続きをするかが変わるため、そこで抜け漏れが発生しやすくなります。
基本は、第2号(厚生年金)に入るときは勤務先が手続きを行い、第1号に戻るときは本人が市区町村で手続きをする、という役割分担です。役割が切り替わる瞬間が最もリスクが高いと覚えておくと実務で役立ちます。
切替が必要か迷ったら、加入区分が変わった月に空白がないか、国民年金の引落が続いていないか、扶養の条件を満たしているかを確認すると整理しやすいです。
就職して第1号から第2号になるときは、社会保険の加入手続きは勤務先が行います。ただし、国民年金を口座振替やクレジット払いにしていた人は、引落が続いて二重払いにならないよう支払い設定の停止が必要です。
退職して第2号から第1号になる場合は、本人が市区町村で国民年金の種別変更を行います。再就職までの期間が短くても、月の途中に空白があるとその月が未納扱いになることがあるため、退職日と入社日のつながりを必ず確認します。
転職は「第2号のまま」と思いがちですが、入社日までにブランクがあれば第1号への切替が必要です。迷うときは、月末時点でどの制度に属しているかを基準に判断すると漏れが減ります。
結婚して配偶者の扶養に入る場合は、第3号への切替が必要で、手続きは配偶者の勤務先経由で行われます。逆に扶養から外れると、第3号から第1号または第2号へ切り替わります。ここで手続きが遅れると未納や誤納付が発生しやすくなります。
健康保険の扶養と年金の第3号は関連していますが、窓口や書類が異なることもあるため、扶養の変更があったら年金の種別も必ず確認することが安心につながります。
国民年金と厚生年金の違いを理解して将来に備える
国民年金は「全員の土台」、厚生年金は「働き方による上乗せ」です。違いを理解しておくと、転職・独立・扶養の選択時に必要な手続きや将来の受給見込みを具体的に考えられるようになります。
国民年金と厚生年金の違いは、保険料の損得だけでなく、老後資金と生活保障をどう設計するかという話でもあります。土台が国民年金、働き方による上乗せが厚生年金という構造を押さえれば、自分の状況に必要な確認ポイントが見えてきます。
特に重要なのは、加入記録の空白を作らないことです。未納は将来の年金額を下げるだけでなく、障害・遺族の給付に影響する場合があるため、払えないときは免除・猶予の申請で記録を守ることが実務的な最適解になりやすいです。
将来の見込みは、ねんきん定期便やねんきんネットで確認できます。制度を理解したうえで数字を見に行くと、転職、独立、扶養の選択が「何となく」ではなく、根拠のある判断に変わります。
ご留意事項
免責事項
本資料は証券投資の参考となる情報の提供を目的としたものです。投資に関する最終決定は、お客様ご自身による判断でお決めください。本資料は企業取材等に基づき作成していますが、その正確性・完全性を全面的に保証するものではありません。結論は作成時点での執筆者による予測・判断の集約であり、その後の状況変化に応じて予告なく変更することがあります。このレポートの権利は弊社に帰属しており、いかなる目的であれ、無断で複製または転送等を行わないようにお願いいたします。
ライター

アイザワ証券
アイザワ投資大学 編集チーム
投資情報サイト「アイザワ投資大学」を運営しています。 投資大学の理念は「投資のモヤモヤをナルホドに!」です。 投資大学では投資のヒントになるコンテンツを発信しています。 一人でも多くの方のモヤモヤがナルホド!になる。それが私たち編集チームの願いです。