
コリアインサイト 「異例の好況」に沸くK-Beauty、市場シェアを超えて「財布内シェア」を奪う
2026.11.04 (水)

韓国国内の化粧品製造・製造販売(責任販売)業者数は3万社を突破しました。SNSを開けば、連日のように新しいインディーズブランドが登場しています。一般的な経済の常識に照らし合わせれば、このような供給者の爆発的な増加は過当競争と市場の飽和、そして収益性の悪化を招くダウントレンドへ直結すると考えるのが自然です。
しかしながら、現在の韓国化粧品産業はそうした通念を覆すかのように、毎年過去最高の輸出実績を更新し続けています。一見すると「不可解な好況」にも映るこの現象の背景には、K-Beauty(韓国コスメ)の成長軸が根本から進化していることを示す重要な鍵、すなわち「財布内シェア(Wallet Share)」が存在しています。
広さのMarket Shareから 深さのWallet Shareへの軸移動
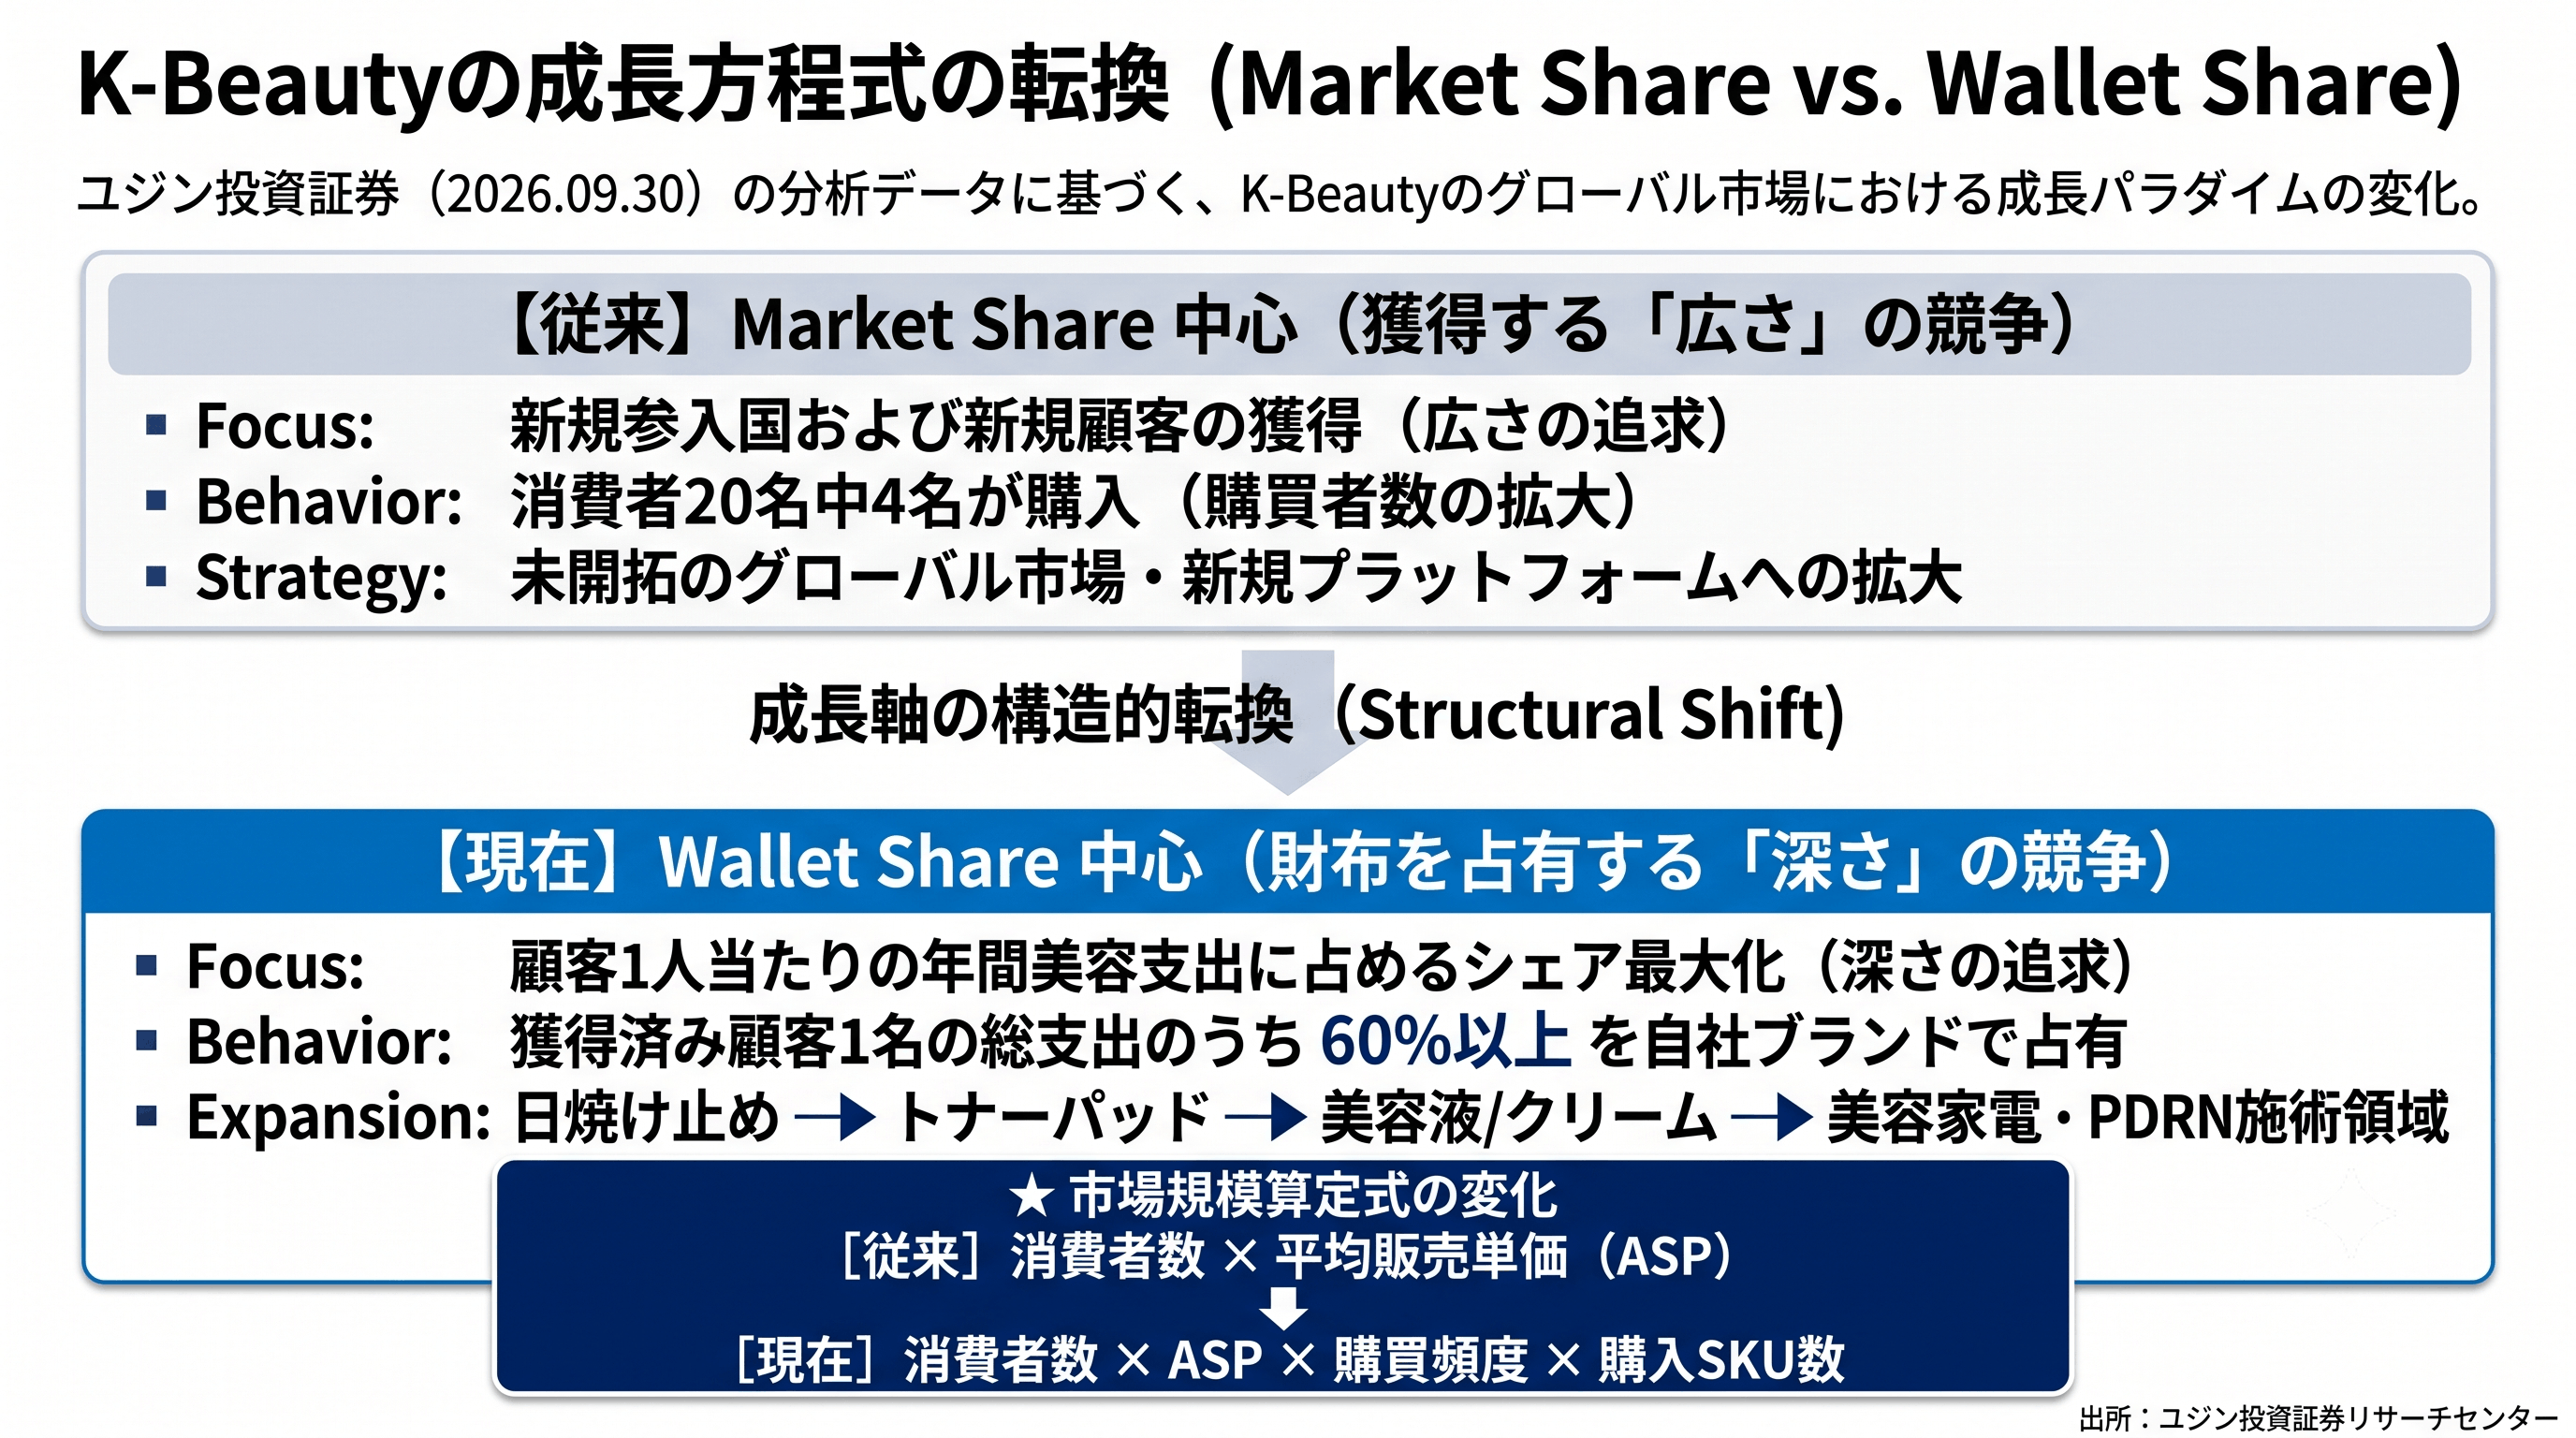
過去のK-Beautyの全盛期が、中国などの特定地域を中心に「いかに多くの新規顧客を獲得するか(=Market Share、広さの競争)」であったとすれば、現在進行形の第2次全盛期は「すでに獲得したグローバル消費者の財布(美容関連総支出額)の中で、自社ブランドが占める比率をどこまで高められるか(Wallet Share、深さの競争)」のフェーズへと完全に移行しています。
この「財布内シェア」の拡大は、大きく2つの軸で進展しています。
第1の軸は「進出地域および流通チャネルの多角化」です。特定の国が持つ政治・外交リスクに影響を受けやすい単一市場依存構造から脱却し、2026年3月末時点で中華圏(23%)、米国(20%)、欧州(24%)へとグローバルな輸出ポートフォリオの分散が完了いたしました。とりわけ、化粧品市場において米国(1,139億ドル規模)の約67%に匹敵する欧州(主要5カ国合算で768億ドル規模)が、力強い新たな成長エンジンとして台頭しています。
またフランスのセフォラ(Sephora)など米国で成功を収めた大手リテール網を経由することで欧州のオン・オフライン進出が容易になっているだけでなく、Amazon・TikTokなどのオンラインを利用する10〜20代中心から、コストコ、ターゲット、ウォルマートといった30〜50代の日常的な生活動線に位置する実店舗網へと顧客層の裾野を広げています。
第2の軸は「カテゴリーの水平展開(Horizontal Expansion)」です。市場規模の算定式は、単なる「消費者数 × 平均販売単価(ASP)」から、「消費者数 × 平均販売単価(ASP)× 購買頻度 × 購入最小管理単位(SKU)」へと多次元に拡張されました。白浮きせず乳液のように心地よく伸びる日焼け止めやスキンケアの手間を省くトナーパッドのように、従来の欧米市場には存在しなかった新たな需要を開拓することで、消費者の支出単価そのものを押し広げました。
さらに、単一のヒット商品をきっかけに流入した顧客に対し、美容液、クリーム、シートマスク、ヘアケア、ボディケア、家庭用美容家電、さらにはPDRN(ポリデオキシリボヌクレオチド)などの美容施術・メディカル領域に至るまで連鎖的な提案を行うことで、その顧客1人の財布を丸ごと占有していくビジネス構造を確立しています。
K-Beautyの成長方程式の転換(Market Share vs. Wallet Share)
ブランド企業にとっては「生存率の戦い」、ODMメーカーにとっては「顧客母数の拡大」
一見すると供給過剰にも映る現在の事業環境は、化粧品のバリューチェーンにおいて「ブランド企業」と「受託製造(ODM)企業」に対し、対照的な機会とリスクをもたらしています。
SNSや越境ECの普及により、新興ブランドの市場参入障壁は大幅に低下しました。しかしながら、一過性のバイラル(バズる)に依存し続けるブランドは、常に売上の25〜35%に匹敵する高水準な広告宣伝費の投下が求められ、結果として収益性が悪化して淘汰されています。
一方、確かな製品力を武器に「リピート購入」の好循環を確立したブランドは、広告宣伝費率が7〜15%水準まで低下しても、20%を超える高い営業利益率を安定的に享受できやすくなっています。
ブランド企業にとって供給過剰は厳しい生存競争を意味しますが、ODMメーカーにとっては潜在顧客プールの拡大を意味します。韓国を代表する大手ODMであるCOSMAXと韓国コルマー(韓国:161890)の売上上位20社に占めるインディーズブランドの比率は、2025年基準でそれぞれ65%、70%に達しています。
個々のブランドの盛衰にかかわらず、グローバル市場を目指す新興ブランドが流入し続ける限り、ODM業界全体の受注単価は構造的に拡大し続けます。さらに、生産キャパシティが逼迫する局面では、採算性と成長性に優れた顧客を厳選して受注できるため、マージン率のさらなる向上を達成しています。
K-Beautyの真の勝者
世界市場におけるK-Beautyの構造的なプレゼンス拡大というトレンドは、疑う余地なく強固です。その中でも単一のヒット製品に安住せず、マルチバームやトーンアップクリーム、クッションファンデーションなどへの多角化を成功させたd'Alba Globalや、家庭用美顔器からスキンケア、さらにはクリニック向け医療機器・PDRN原料に至るまで垂直統合を進め、業界屈指のROE(90%水準)を誇るAPRのように、「顧客の財布のシェアを着実に奪い取っている一握りの勝者」に注目する必要があると思います。
K-Beautyにおける真の勝者は、一時的に最も脚光を浴びた企業ではなく、世界の消費者の日常に深く浸透し、「最も長く製品を売り続けられる企業」になるはずです。
※本記事の予想やデータについては有進投資証券が作成したものです。
※アイザワ証券ではCOSMAX、d'Alba Global、APRの取扱いはありません。
ご留意事項
免責事項
本資料は証券投資の参考となる情報の提供を目的としたものです。投資に関する最終決定は、お客様ご自身による判断でお決めください。本資料は企業取材等に基づき作成していますが、その正確性・完全性を全面的に保証するものではありません。結論は作成時点での執筆者による予測・判断の集約であり、その後の状況変化に応じて予告なく変更することがあります。このレポートの権利は弊社に帰属しており、いかなる目的であれ、無断で複製または転送等を行わないようにお願いいたします。
ライター

有進投資証券
成 承桓
全南大学卒業後、未来アセット証券、教保証券、SK証券を経て、2008年に有進投資証券入社。国際営業チーム、海外事業チーム、海外投資チームを経て、2021年よりマルチ金融チームで日本の不動産及び金融商品を担当している。趣味はランニングと映画鑑賞。