
日本人の金融資産、5年でどう変わった?投資行動の変化を数字で追う
2026.08.21 (金)

「貯蓄から投資へ」—メディアでは繰り返し語られますが、正直なところ「本当にみんな投資しているのか」「自分の感覚が世の中とズレていないか」を、数字で確かめたいと感じている方は多いのではないでしょうか。日経平均の動きを目にしても、NISAの話題を聞いても、断片的な情報だけでは全体像がつかみにくいものです。
この記事では、コロナ禍が落ち着き始めた2021年頃と、直近の2026年を比較しながら、家計金融資産の構成比やNISA口座数、代表的な株価指数、年代別の投資参加率がこの5年間でどれだけ動いたのかをたどります。読み終える頃には、マクロな資金の流れを踏まえて自分の投資方針を見直し、預金と投資のバランスを客観的なデータから判断できるようになっているはずです。
※日本銀行「資金循環統計」より作成 外部サイトへ移動します
家計金融資産、5年でどう変わったか
総額は440兆円増、現金・預金比率は54%前後から47%へ
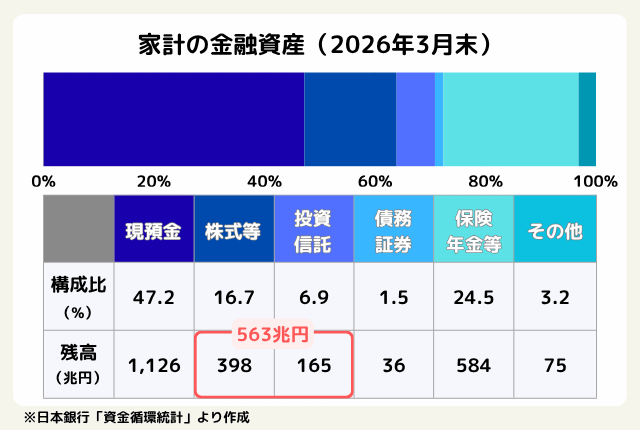
日本銀行の資金循環統計によると、2021年3月末時点の家計金融資産残高は1,946兆円でした。そこから5年後の2026年3月末には2,386兆円まで拡大し、この間に約440兆円、率にして2割強増えたことになります(出典:日本銀行「資金循環統計※外部サイトへ移動します)。
内訳の変化を見るとより立体的な姿が見えてきます。長らく50%台前半で推移してきた現金・預金比率は、2025年9月末に50%を下回り、2026年3月末には47%まで低下しました。5年前の2021年前後は54%前後という水準だったことを踏まえると、この5年間で現金・預金への一極集中がゆるやかに変化してきたことがわかります。
一方で、現金・預金の残高自体はこの5年間でほぼ横ばいです。つまり「現金・預金の量が減った」というより、「株式・投資信託等の残高が増える」という形で、5年かけて少しずつ配分が変わってきたのが実態に近いといえるでしょう。
株式・投資信託等の残高はおよそ6~7割増加
株式・投資信託等の残高は2026年3月末時点で563兆円と、21年3月末頃の株式等・投資信託等の残高338兆円程度だったことと比較すると、5年間で株式等・投資信託の合計はおよそ6~7割増加した計算になります。この伸びの背景には、株式・投資信託の上昇による評価益と、新NISA以降の継続的な資金流入という2つの要因が重なっています。
ここで重要なのが、残高(ストック)の増加と資金の流入(フロー)を分けて見る視点です。株式や投資信託は価格が変動するため、相場が上昇することで残高は膨らみます。5年という期間で見ても、「家計が積極的に資金を動かした部分」と「株高による評価益で膨らんだ部分」を切り分けないと、実態を見誤ります。この5年間は、株価上昇による残高(ストック)増加と資金の流入(フロー)が同じ方向を向き、好循環が働いた局面だったと見ることができます。
日経平均・NYダウ、5年間の上昇
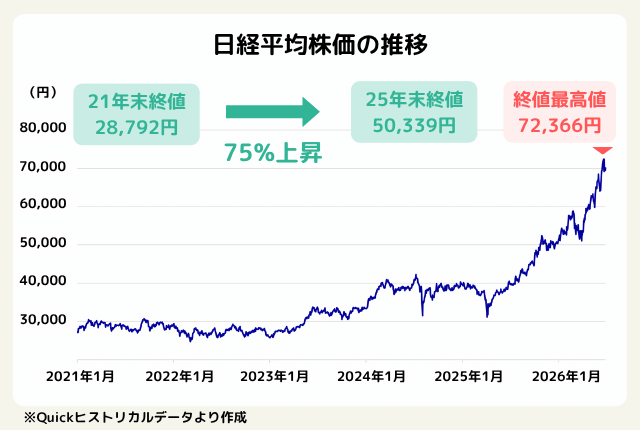
代表的な株価指数の5年間の動きも押さえておきましょう。日経平均株価は2021年末の28,792円から、2025年末には50,339円まで上昇し、およそ75%の上昇率となります。株価の上昇基調は続き、その後2026年6月25日には72,366円と終値ベースで過去最高値を記録しています。
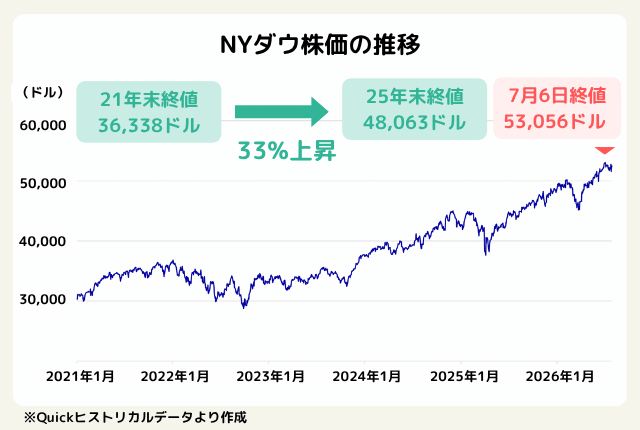
米国においてはNYダウが2021年末の36,338ドルから、2025年末には48,063ドルまで上昇し、およそ33%の上昇率となるため、日経平均の上昇ペースの方が大きかったことがわかります。この違いは、円安による輸出企業の業績押し上げや、日本株の相対的な出遅れ感解消、東証による企業統治(ガバナンス)改革などの要因が重なった結果と考えられます。
この5年間の株高は、家計の株式等・投資信託残高を押し上げた主因の一つです。裏を返せば、この5年間の資産増加を「家計の投資意欲の高まり」だけで説明するのは早計で、「市場環境という追い風」の影響も相応に大きかったと理解しておく必要があります。
NISA口座数、5年でおよそ1.6倍に
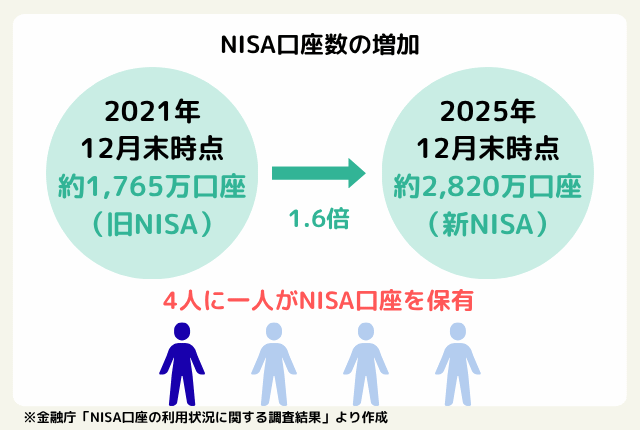
※金融庁「NISA口座の利用状況に関する調査結果」より作成 外部サイトへ移動します
投資参加の裾野がどれだけ広がったかを測る指標として分かりやすいのが、NISA口座数の推移です。2021年12月末時点でのNISA口座数(旧制度:一般NISA・つみたてNISA口座合算)は約1,765万口座でした。そこから5年後の2025年12月末時点では新制度に移行し約2,820万口座まで増え、5年間でおよそ1.6倍、1,055万口座以上の増加となっています。単純計算では、国民のおよそ4人に1人がNISA口座を保有している計算になります。
口座数や買付額の伸び方にも5年間で大きな変化がありました。2024年の新NISA開始を境に、口座数の増加ペースが加速しているほか、累計買付額は2025年12月末時点で約71兆円に達し、前年から36%伸びています。非課税保有期間の無期限化や年間投資枠の拡大により、「期限までに売らないと不利になる」という焦りが軽減された制度設計が、口座開設と実際の買付の両方を後押ししたと考えられます。
ただし、「口座がある」ことと「実際に投資している」ことは同じではありません。口座数の増加を見るときは、買付額や積立設定件数といった稼働指標とあわせて確認するのが基本です。5年間で累計買付額が口座数以上のペースで伸びている点は、単なる口座開設ブームではなく、実際の買付も伴っていることを示唆します。
NISAの制度そのものの仕組みについては、新NISAの「成長投資枠」とは?特徴と活用のポイントを解説で基礎から詳しく解説していますので、あわせて参考にしてみてください。
5年で広がった年代別の投資への参加
「周りに遅れているのではないか」という不安を持つ方にとって、年代別の参加状況の変化は特に気になるポイントだと思います。5年前の2021年頃は、NISAの利用者層は50代以上が中心という色合いが強くありました。ところがこの5年間で状況は変わり、全世代で口座数が増加しています。年代別の比率でも30~50代までバランスが取れている状態です。若年層は投資に回せる資金こそ小さいものの、少額・自動化された積立という形で、投資を始めるハードルが5年前と比べて確実に下がっています。
年代ごとの事情も見ておきましょう。20代は転職や結婚といったライフイベントが多く、流動性を優先しながら少額積立を続ける傾向があります。30~40代になると世帯収入が安定する一方、住宅資金や教育費など目的別の支出が増えるため、投資が伸びても預金も同時に厚くなるのが自然な姿です。50代以降は老後資金の準備が本格化する時期ですが、教育費や住宅ローンと重なりやすく、相場下落時に取り崩しが起きやすい点には注意が必要です。
この5年間で見逃せないのが、インフレへの意識の変化です。2021年頃はまだ「デフレからの脱却」が語られる段階でしたが、その後の物価上昇を経て、給与が多少上がっても物価がそれ以上に上がれば預金だけでは購買力を守れないという実感が広がりました。この感覚が、貯蓄性保険よりも投資信託などの有価証券を優先する選好の変化を、特に若い世代で後押ししています。インフレ対策については、インフレ対策とは?数字で見る物価上昇の実態と資産を守る基礎知識でも詳しく取り上げていますので、あわせてご覧ください。また、共働き世帯の増加も、必要保障を絞って余剰資金を運用に回すという行動を選びやすくしている要因の一つです。
投資対象としては、分散投資がしやすいインデックスの投資信託が積立の中心になりやすく、家計のリスクも偏りにくいという利点があります。積立設定件数や定額買付比率がこの5年でどれだけ増えたかは、投資が一時的な流行なのか、生活習慣として定着しつつあるのかを見分ける重要な手がかりになります。相場が悪化した局面でも積立停止が急増しないか観察することが実態把握には欠かせません。
円安・物価・金利、5年で変わった環境
2021年から2026年にかけての5年間は、為替と金利の環境が大きく変わった5年間でもありました。円安と物価上昇は、現金・預金の実質的な価値への意識を変え、資産防衛としての投資需要を高める要因になります。名目の預金残高が減らなくても、物価が上がれば実質的な購買力は目減りします。この感覚が、5年前には薄かった「貯めるだけ」から「増やして守る」への意識の転換を後押ししてきました。
円安局面では、外貨建て資産を含む投資信託や海外株式の相対的な魅力が高まりやすく、実際にこの5年間で投資信託への資金流入が継続してきた一因と考えられます。ただし円安による評価額の押し上げは、為替が反転すれば逆方向にも働くリスク要因です。為替はリターンの源泉というより、変動要因の一つとして捉えるのが安全でしょう。
金利のある世界への移行も、この5年間で起きた大きな変化です。金利がほぼゼロだった2021年頃と比べ、預金金利も徐々に上がり始めており、預金の魅力が多少戻りつつあります。これにより、投資への一方向への動きが進むというより、預金の中で普通預金から定期預金へといった安全資産内での見直しが起きやすくなっています。債券は利回りが改善する一方、金利上昇局面では価格が下落する可能性もあるため、満期までの保有を前提とするなど設計の工夫が必要です。株式は金利上昇で割高感が意識されやすい半面、賃金と物価の好循環が進めば企業業績が下支えになる可能性もあります。
5年という時間軸で振り返ると、短期の金利変動で資産配分を大きく動かすのではなく、生活防衛資金・近い将来使う資金・長期の資産形成資金という目的別の区分を維持しながら、それぞれの役割を明確にしておくことが、家計にとって合理的な行動だったといえます。投資信託や株式の活用余地を客観的なデータから判断したいという方は、専門家に相談しながら資産配分を検討するのも一つの方法です。
まとめ
この5年間で、家計金融資産は1,946兆円から2,386兆円へ、現金・預金比率は54%前後から47%へ、NISA口座数は約1,699万口座から約2,826万口座へ、日経平均は28,792円から50,339円へと、いずれも大きく動きました。これらの数字を通じて見えてくるのは、「貯蓄から投資へ」が一時的な相場要因だけでなく、5年という時間をかけて家計行動として着実に定着しつつあるという姿です。
この記事を読んだあなたは、5年前と現在を比較する視点を持つことで、マクロな資金の流れを踏まえて自分の投資方針を見直し、預金と投資のバランスを客観的なデータに基づいて判断できるようになったはずです。ニュースで見かける数字の背景にある「上昇要因」と「資金流入」を切り分けて考える視点は、次の5年を見通すうえでも指針になります。
ご自身の資産配分について相談しながら進めたい方は、あなたの人生に寄り添うアイザワ証券のGBAをぜひチェックしてみてください。
ご留意事項
免責事項
本資料は証券投資の参考となる情報の提供を目的としたものです。投資に関する最終決定は、お客さまご自身による判断でお決めください。本資料は企業取材等に基づき作成していますが、その正確性・完全性を全面的に保証するものではありません。結論は作成時点での執筆者による予測・判断の集約であり、その後の状況変化に応じて予告なく変更することがあります。このレポートの権利は弊社に帰属しており、いかなる目的であれ、無断で複製または転送等を行わないようにお願いいたします。
ライター

アイザワ証券
アイザワ投資大学 編集チーム
投資情報サイト「アイザワ投資大学」を運営しています。 投資大学の理念は「投資のモヤモヤをナルホドに!」です。 投資大学では投資のヒントになるコンテンツを発信しています。 一人でも多くの方のモヤモヤがナルホド!になる。それが私たち編集チームの願いです。