
配当金と分配金の違いをわかりやすく整理
2026.10.02 (金)

配当金と分配金は、どちらも投資を通じて受け取るお金です。大きな違いは、配当金は企業から、分配金は投資信託の運用会社から支払われることです。
ただし、受け取れる金額だけを見て「利益が出ている」と判断すると期待した収益とズレが出やすいので注意が必要です。
この記事では、株式の配当金と投資信託の分配金について、仕組みを整理します。
配当金と分配金の違いが生まれる理由
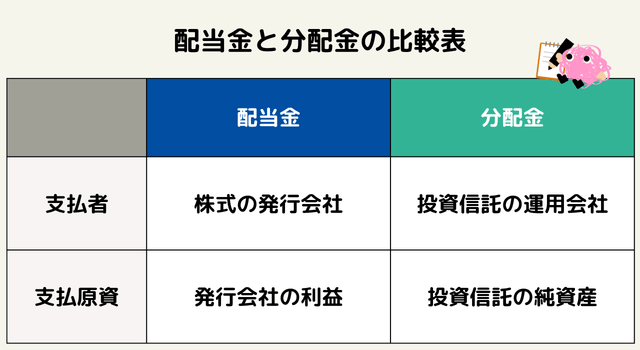
株式を買うと、その企業の株主になります。企業が株主に支払うお金が配当金です。
一方、投資信託は、多くの投資家から集めたお金をまとめて運用する商品です。その運用資産から投資家に支払うお金を分配金といいます。
配当金とは
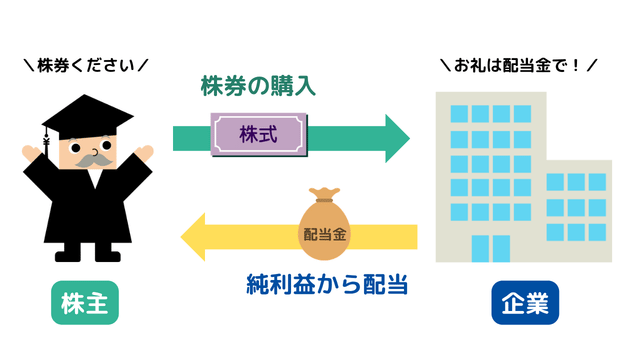
配当金は、企業が稼いだ利益の一部を株主へ還元する仕組みで、株数に応じて受け取る金額が決まります。
配当金の原資は基本的に企業の利益です。業績が良くても成長投資を優先して無配にする企業もあれば、利益が伸び悩んでも安定配当を重視する企業もあり、配当は「業績の自動結果」ではなく方針の反映でもあります。
受け取れる人は権利確定日に株主名簿に載っている投資家です。配当金額は保有株数に比例し、通常は年1回または年2回(中間配当)など企業ごとに頻度が異なります。
分配金とは
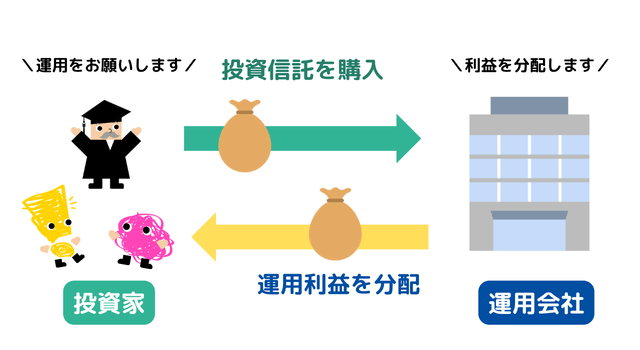
分配金は、投資信託の決算に基づき、ファンドの純資産から投資家へ支払われるお金で、商品ごとに方針や頻度が異なります。
分配金は、ファンドが保有する株式の配当や債券の利子、売買益などの収益から費用を差し引いた結果、分配可能な範囲で支払われます。ただし投資信託では、方針によっては当期収益を超える水準の分配を行うこともあり得ます。
そのため分配金は、預金利息のように「利率が確定して必ず入るお金」ではありません。分配の有無や金額は決算ごとに変わり、過去実績が将来を保証しない点を前提に捉える必要があります。
分配金の仕組み
投資信託は決算日に、その期間の収益・費用・資産状況を確定させます。そのうえで、目論見書に記載された分配方針に基づき「今回はいくら分配するか」を運用会社が判断します。
分配金は保有口数に応じて支払われます。一般的に「1万口あたりの分配金」が公表され、投資家の受取額はそれに保有口数を掛けて算出されます。
重要なのは、分配金が支払われるとファンドの純資産が減るため、原則として分配額に相当する分だけ基準価額が下がることです。分配は利益の上乗せというより、ファンドの中の資産を現金で取り出す動きに近いと理解すると誤解が減ります。
権利の確定は決算日に受益者であることが条件です。決算日や分配の頻度(年1回、年数回、毎月など)は商品ごとに違うため、購入前に決算日と分配方針を確認しておくと、受取タイミングの想定違いを防げます。
関連記事はこちら
投資信託の基準価額とは?価額を左右する要因から算出方法まで解説
分配金の種類:普通分配金と特別分配金
投資信託の分配金は、投資家ごとの「個別元本(平均取得価額)」と、分配後の基準価額の関係で、普通分配金と特別分配金(元本払戻金)に分かれます。同じファンドでも人によって区分が変わるのがポイントです。
普通分配金は利益部分にあたり課税対象です。分配後の基準価額が個別元本以上であれば、受け取った分配金は利益として扱われやすくなります。
特別分配金(元本払戻金)は、元本の一部を払い戻したとみなされる部分で非課税です。つまり、分配金が出たように見えても、実態は自分が投じたお金の一部が戻ってきているだけの可能性があります。
特別分配金が出ると個別元本はその分だけ調整されます。これにより、将来の分配金区分や、売却時の損益計算の土台が変わるため、分配金の金額だけでなく明細上の区分まで確認することが重要です。
分配金が支払われないケース
分配金は確定給付ではないため、支払われないことがあります。代表的なのは当期の利益が十分でない場合で、分配すると運用に不利と判断されれば見送られます。
利益が出ていても、運用会社の分配方針が「原則分配しない」「状況により見送る」などであれば、不支給になることがあります。分配を抑えて内部に留保し、基準価額の成長を優先する設計も一般的です。
確認すべき一次情報は目論見書の分配方針と決算頻度です。あわせて運用報告書やファンドの過去実績を見ると、どの局面で分配が増減しやすいか、方針が実際にどう運用されているかが読み取れます。
配当金と分配金の税金の違い
税率は似ていても、課税のされ方や控除の有無(配当控除など)、分配金の区分(普通/特別)により実効税負担が変わります。
上場株式の配当金は原則として配当所得として課税され、一般的には受取時に約20.315%が源泉徴収されます。手取りは税引後で入金されるため、税金を意識しにくい一方、課税方式の選択で結果が変わる点が落とし穴です。
投資信託の分配金は、普通分配金が課税、特別分配金(元本払戻金)が非課税です。同じ「分配金」でも税金がかかる部分とかからない部分が混ざり得るため、明細で区分を確認しないと実効利回りを読み違えます。
配当金は確定申告で総合課税を選ぶと配当控除が使える場合があります。一方で、所得水準や他の所得との兼ね合いで有利不利が逆転するため、配当控除があるから必ず申告した方が得とは言い切れません。
確定申告が必要なケース
源泉徴収で完結することが多い一方、損益通算や配当控除の適用など、申告した方が有利になる(または必要になる)ケースがあります。
特定口座(源泉徴収あり)で受け取っていれば、配当金も分配金(課税対象の部分)も多くの場合は申告不要です。まずは自分の口座区分がどれかを確認するだけで、手続きの要否が整理できます。
申告を検討したい典型は、株式や投資信託の売却損と配当・分配の利益を損益通算したい場合です。源泉徴収のままだと損失が税額に反映されないことがあり、申告で税金が戻る可能性があります。
複数の証券口座を使っていて、片方は利益・もう片方は損失という場合も、申告で合算して税負担を調整できることがあります。損失の繰越控除を使うためにも、損失が出た年に申告しておくことが実務上重要です。
配当控除を使いたい場合は総合課税を選ぶ必要があり、所得状況によって有利不利が分かれます。住民税や社会保険料など周辺影響が出ることもあるため、税率だけでなく家計全体の負担増減まで含めて判断するのが安全です。
関連記事はこちら
配当金にかかる税金を徹底解説!確定申告が必要なケースまで紹介
配当金をもらったら確定申告した方が良い?還付金が欲しい方がやっておくべきこととは
まとめ
配当金は企業から株主へ、分配金は投資信託の資産から投資家へ支払われるお金です。投資信託の分配金には、課税される普通分配金と、元本の払い戻しに当たる特別分配金があります。
分配金を受け取っても、その金額だけ利益が増えるわけではありません。受け取った金額だけでなく、投資信託の基準価額の変化も合わせて確認しましょう。
ご留意事項
免責事項
本資料は証券投資の参考となる情報の提供を目的としたものです。投資に関する最終決定は、お客様ご自身による判断でお決めください。本資料は企業取材等に基づき作成していますが、その正確性・完全性を全面的に保証するものではありません。結論は作成時点での執筆者による予測・判断の集約であり、その後の状況変化に応じて予告なく変更することがあります。このレポートの権利は弊社に帰属しており、いかなる目的であれ、無断で複製または転送等を行わないようにお願いいたします。
ライター

アイザワ証券
アイザワ投資大学 編集チーム
投資情報サイト「アイザワ投資大学」を運営しています。 投資大学の理念は「投資のモヤモヤをナルホドに!」です。 投資大学では投資のヒントになるコンテンツを発信しています。 一人でも多くの方のモヤモヤがナルホド!になる。それが私たち編集チームの願いです。